Imaginez que vous puissiez emprunter de l'argent instantanément sans jamais parler à un banquier, sans vérifier votre score de crédit, et en utilisant simplement vos cryptomonnaies comme garantie. C'est la promesse du DeFi (Finance Décentralisée). Mais il y a une règle du jeu invisible qui décide combien vous pouvez réellement emprunter : le collateral factor. Si vous ne comprenez pas ce pourcentage magique, vous risquez de voir vos actifs vendus automatiquement par le protocole pendant que vous dormez.
Le concept n'est pas nouveau. Depuis la Grèce antique jusqu'aux banques modernes, prêter de l'argent contre une garantie est fondamental. La différence ? Dans le monde crypto, les règles sont codées dans des smart contracts, implacables et transparentes. En 2026, avec la maturité des protocoles comme Compound Finance ou Aave, comprendre la relation entre le facteur de collatéral et votre pouvoir d'emprunt est devenu aussi crucial que savoir conduire une voiture.
Décoder le Collateral Factor
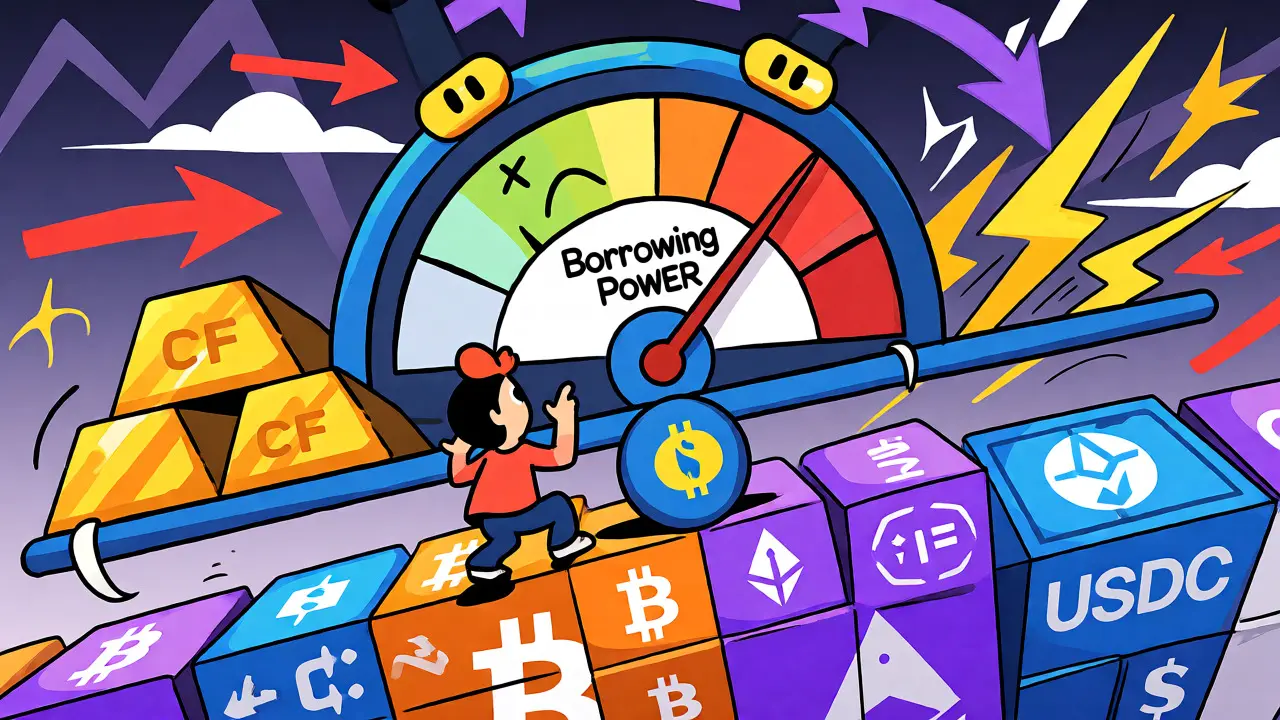
Le Collateral Factor, souvent abrégé CF, représente le pourcentage maximum de la valeur d'un actif déposé que vous pouvez utiliser pour emprunter d'autres actifs. Pensez-y comme une marge de sécurité imposée par le protocole pour protéger les prêteurs contre la volatilité extrême des cryptos.
Prenons un exemple concret. Vous déposez 100 USDC sur une plateforme. L'USDC est stable, donc peu volatil. Le protocole lui attribue peut-être un CF de 75 %. Cela signifie que votre limite d'emprunt devient immédiatement de 75 dollars. Vous pouvez emprunter jusqu'à 75 unités de valeur en ETH, DAI ou WBTC. Si vous aviez déposé du Bitcoin (WBTC), qui est plus volatil, le CF pourrait être de 85 % ou moins selon la politique de risque du moment, car le protocole doit anticiper une chute brutale du prix.
Ce mécanisme diffère radicalement de la finance traditionnelle. Une banque regarde votre historique de crédit, vos revenus et votre taux d'endettement. Un protocole DeFi, lui, ne se soucie pas de qui vous êtes. Il se soucie uniquement de la valeur de vos actifs et de leur stabilité. Plus l'actif est liquide et stable, plus son CF est élevé. Plus il est volatil, plus le CF est bas pour éviter que la garantie ne fonde avant que le protocole puisse la vendre.
Votre Pouvoir d'Emprunt en Pratique
Votre Pouvoir d'Emprunt (ou Borrowing Power) n'est pas fixe. Il évolue en temps réel avec chaque tick de prix sur les marchés. Contrairement à un prêt immobilier où votre capacité reste figée après l'approbation, ici, chaque mouvement de marché modifie votre solde disponible.
Le calcul est simple mais puissant. Pour chaque actif que vous fournissez (supply), le protocole multiplie sa valeur actuelle par son Collateral Factor spécifique. La somme de ces montants ajustés constitue votre limite totale d'emprunt. Si vous ajoutez un nouvel actif avec un CF élevé, votre pouvoir d'emprunt augmente proportionnellement. C'est un système cumulatif.
Voici comment cela fonctionne techniquement dans des protocoles majeurs comme Compound. Les comptes utilisent des entiers signés : une valeur positive indique un dépôt, une négative un emprunt. Si votre ratio de santé tombe sous un seuil critique parce que le prix de votre collatéral baisse ou si le prix de l'actif emprunté monte, vous êtes exposé à la liquidation. Et contrairement aux banques qui mettent des mois à saisir une maison, un protocole DeFi liquide en quelques secondes via des bots automatisés.
Comparaison : Finance Traditionnelle vs DeFi
Pour bien saisir l'enjeu, il faut comparer les deux mondes. La finance traditionnelle est lente, bureaucratique et basée sur la confiance humaine. La DeFi est rapide, algorithmique et basée sur la confiance mathématique.
| Critère | Finance Traditionnelle | Protocole DeFi |
|---|---|---|
| Bases de décision | Score de crédit, revenus, historique bancaire | Volatilité de l'actif, liquidité, paramètres du protocole |
| Délai d'accès | Jours à semaines (vérifications) | Instantané (dès connexion du wallet) |
| Gestion du risque | Saisie immobilière (longue et coûteuse) | Liquidation automatique (instantanée) |
| Accessibilité | Exclut les personnes sans historique de crédit | Permissionless (tout détenteur de wallet) |
| Flexibilité | Garantie liée à un type de prêt spécifique | Cross-asset (déposer BTC, emprunter USDC) |
Un point crucial : en finance traditionnelle, si vous faites faillite, la procédure est longue. En DeFi, si votre ratio de couverture tombe sous le seuil requis, la liquidation est inévitable et immédiate. Il n'y a pas de négociation possible avec le smart contract. C'est là que réside le piège principal pour les débutants.
Les Pièges à Éviter Absolument
Beaucoup d'utilisateurs pensent qu'un haut Collateral Factor est toujours synonyme d'opportunité gratuite. Faux. Un CF élevé augmente votre pouvoir d'emprunt, oui, mais il augmente aussi votre levier, et donc votre risque. Si vous empruntez au maximum de votre capacité, une légère baisse de 5 % du prix de votre collatéral peut déclencher une liquidation partielle.
Voici les erreurs classiques :
- Ignorer la volatilité cachée : Un token peut sembler stable aujourd'hui, mais devenir très volatil demain. Les protocoles ajustent leurs CF dynamiquement. Vérifiez toujours les mises à jour du gouvernance du protocole.
- Négliger les frais de gaz : Lors d'une liquidation, les frais réseau peuvent exploser. Assurez-vous d'avoir assez de fonds pour gérer les transactions de remboursement si nécessaire.
- Confondre valeur totale et valeur empruntable : Vos 1000 $ de collatéral ne valent pas 1000 $ de pouvoir d'emprunt. Avec un CF de 80 %, vous n'avez accès qu'à 800 $. Gardez toujours une marge de sécurité supérieure à cette limite théorique.
Les experts recommandent de maintenir un ratio de santé (Health Factor) supérieur à 1,5 ou même 2,0 pour dormir tranquille. Ne jouez pas avec le feu en visant le ratio de 1,0 exact.
Stratégies Avancées pour Maximiser son Efficacité
Une fois les bases acquises, comment optimiser ? La clé réside dans la diversification des actifs fournis. Certains protocoles offrent des boosts de rendement ou des réductions de taux d'intérêt si vous détenez leur token natif (comme COMP pour Compound). Cela peut indirectement améliorer votre efficacité économique.
Utilisez également les "Supply Caps". Les protocoles limitent parfois la quantité d'un certain actif pouvant être déposée pour contrôler le risque global. Si un actif atteint son cap, vous ne pouvez plus l'utiliser comme collatéral supplémentaire, ce qui plafonne votre croissance potentielle de pouvoir d'emprunt.
Enfin, surveillez les corrélations. Si vous déposez du BTC et empruntez de l'ETH, et que le marché s'effondre globalement, les deux actifs chutent. Mais si l'ETH chute plus vite que le BTC, votre dette en USD diminue, ce qui peut paradoxalement vous aider. À l'inverse, si vous empruntez un stablecoin (USDC) contre du BTC, une chute du BTC réduit directement votre collatéral sans réduire votre dette. Comprendre ces dynamiques croisées est essentiel pour les traders avancés.
Qu'est-ce qu'un bon Collateral Factor ?
Il n'existe pas de valeur universelle "bonne". Un CF de 90 % semble excellent car il permet d'emprunter beaucoup, mais il implique que le protocole considère l'actif comme très sûr (souvent des stablecoins). Un CF de 50 % sur un actif volatil est normal et prudent. L'important n'est pas le chiffre seul, mais la cohérence entre le CF et la volatilité réelle de l'actif. Pour un débutant, viser des actifs avec des CF stables et élevés (comme les stablecoins majoritaires) est la stratégie la plus sûre.
Que se passe-t-il si je suis liquidé ?
Si votre ratio de couverture tombe sous le seuil minimum défini par le protocole, des agents de liquidation (des bots) interviennent automatiquement. Ils remboursent une partie de votre dette en utilisant votre collatéral, généralement à un prix inférieur au marché (avec une pénalité de liquidation, souvent entre 5 % et 10 %). Vous perdez donc une partie de vos actifs déposés. Contrairement à une banque, personne ne vous appellera pour vous prévenir ; la transaction se fait sur la blockchain en quelques secondes.
Puis-je utiliser mes cryptos comme collatéral sans les vendre ?
Oui, c'est tout l'intérêt du DeFi. Vous déposez vos actifs (par exemple, des Bitcoin) dans le protocole. Ces actifs restent la propriété du protocole tant que la dette est ouverte, mais vous conservez l'exposition à leur hausse potentielle si le prix remonte avant que vous ne remboursiez. Cependant, notez que certains protocoles verrouillent totalement les actifs, tandis que d'autres permettent des stratégies plus complexes. Vérifiez toujours les conditions spécifiques du contrat intelligent utilisé.
Comment le Collateral Factor change-t-il ?
Les facteurs ne sont pas statiques. Ils sont gérés par la gouvernance du protocole (vote des détenteurs de tokens) ou par des oracles externes qui évaluent la volatilité et la liquidité en temps réel. Si un actif devient trop volatil ou si le protocole souhaite réduire son exposition au risque, les administrateurs peuvent baisser le CF. Cela réduit instantanément le pouvoir d'emprunt de tous les utilisateurs qui ont déposé cet actif, pouvant déclencher des vagues de liquidations si les positions étaient déjà tendues.
Est-ce différent de l'hypothèque classique ?
Fondamentalement, le principe est le même : garantir un prêt avec un actif. Mais l'exécution est radicalement différente. Une hypothèque repose sur la loi et les tribunaux pour saisir un bien, un processus qui prend des mois. Le Collateral Factor en DeFi utilise des smart contracts pour saisir automatiquement les fonds dès que le ratio est violé. De plus, en DeFi, vous pouvez souvent emprunter n'importe quel autre token contre n'importe quel autre token, offrant une flexibilité impossible dans le secteur bancaire traditionnel.