Vous avez repéré un nouveau token avec une capitalisation boursière alléchante ? Avant de sortir votre portefeuille, il y a un détail crucial que la plupart des investisseurs débutants ignorent : le vesting (ou calendrier de déverrouillage). C'est le mécanisme qui contrôle quand les jetons deviennent réellement disponibles pour l'équipe, les investisseurs privés et les conseillers. Si vous ne comprenez pas ce calendrier, vous risquez d'acheter au pire moment possible, juste avant qu'une vague massive de ventes n'écrase le prix.
Le concept vient du monde de la finance traditionnelle, où il servait à fidéliser les employés en leur attribuant des actions progressivement. Dans la blockchain, c'est différent mais tout aussi vital. Ici, le vesting protège souvent la communauté contre la vente prématurée des insiders. Mais attention, tous les calendriers ne se valent pas. Certains sont conçus pour stabiliser le marché, d'autres pour maximiser la pression vendeuse. Analyser ces termes, c'est comme lire les petites lignes d'un contrat hypothécaire : ennuyeux sur le papier, mais décisif pour vos finances.
Pourquoi le calendrier de déverrouillage change tout
Imaginez que vous investissez dans un projet dont l'équipe détient 40 % de l'offre totale. Si cette part est libérée immédiatement, les fondateurs peuvent vendre dès le premier jour s'ils le souhaitent. Cela crée une incertitude terrible. Le vesting impose une période d'attente. Il aligne les intérêts des créateurs avec ceux des détenteurs de tokens à long terme. Selon les données récentes du secteur, environ 89 % des startups financées par le capital-risque utilisent désormais des structures de vesting pour leurs actifs numériques.
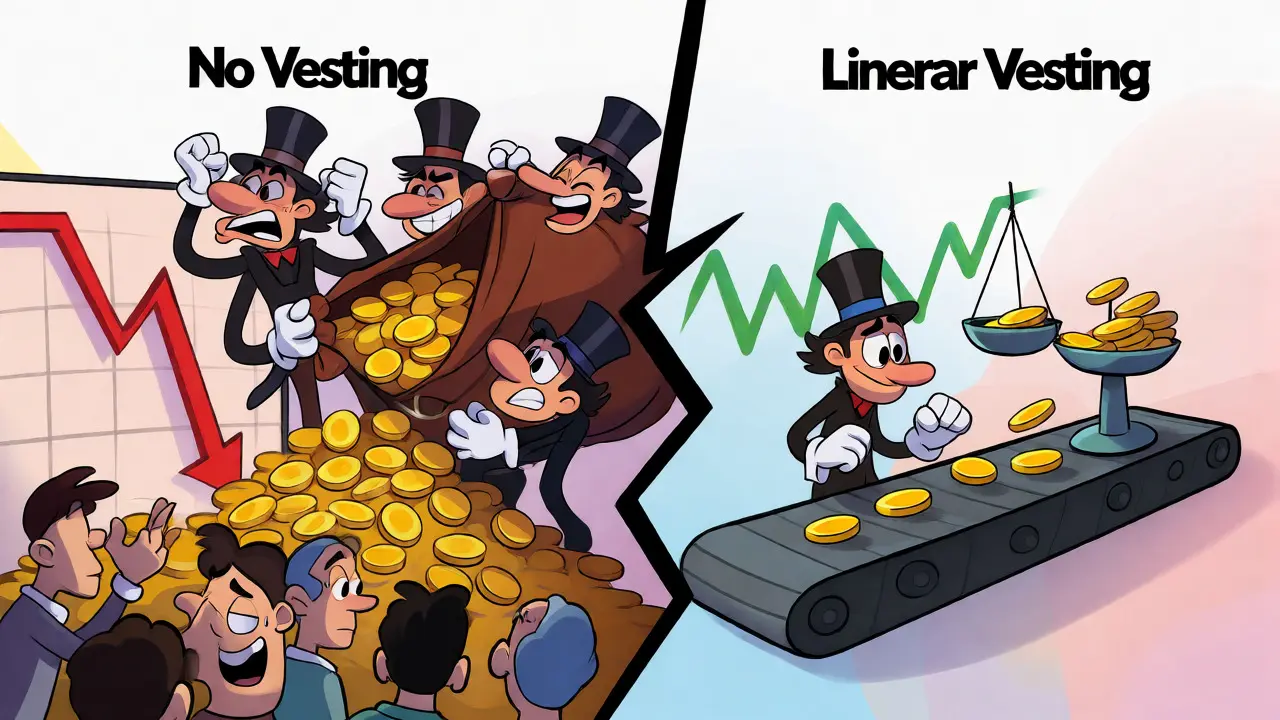
Sans cette structure, le risque de "dump" (vente massive) est immense. Les investisseurs institutionnels ont souvent acheté leurs tokens bien moins cher que le public lors des tours de financement privés. S'ils peuvent vendre instantanément, ils prennent leurs profits sur le dos des acheteurs retardataires. Un bon calendrier de vesting agit comme un tampon. Il étale l'arrivée des nouveaux jetons sur le marché secondaire, permettant à la demande de suivre l'offre plutôt que de subir un choc brutal.
Les types de vesting que vous rencontrerez
Il n'existe pas une seule façon de distribuer les jetons. Comprendre les nuances techniques vous aidera à évaluer la santé d'un projet. Voici les modèles les plus courants dans l'espace crypto :
- Vesting linéaire (Time-based) : C'est le standard. Les jetons sont débloqués petit à petit chaque mois ou chaque semaine pendant une durée définie, souvent 3 ou 4 ans. Par exemple, si vous avez 1 million de tokens vestés sur 4 ans, 250 000 tokens entrent en circulation chaque année, divisés mensuellement. Ce modèle offre de la prévisibilité.
- Cliff Vesting (Période de carence) : Une partie des jetons reste bloquée pendant une première période, généralement 6 à 12 mois. Rien ne bouge pendant ce temps. À la fin du cliff, une tranche importante (souvent 25 %) est débloquée d'un coup, puis le vesting linéaire reprend. Le but ? Empêcher les mauvais départs précoces. Si un membre clé quitte le projet après 3 mois, il perd souvent ses droits non acquis.
- Vesting basé sur les jalons (Milestone-based) : Plus rare, mais puissant. Les jetons ne se débloquent pas selon le temps, mais selon l'atteinte d'objectifs précis : lancement du mainnet, nombre d'utilisateurs actifs, volume TVL atteint. Ce modèle est excellent car il récompense l'exécution réelle. Cependant, il peut être manipulé si les objectifs sont flous.
- Hybride : Une combinaison des deux premiers. Par exemple, 50 % des jetons suivent un calendrier temporel strict, tandis que les 50 % restants dépendent de la performance technique. Carta, une plateforme majeure de gestion d'équité, note que les modèles hybrides ont augmenté de 15 % à 28 % entre 2018 et 2022, montrant une tendance claire vers plus de flexibilité.
Anatomie d'un document de vesting
Quand vous téléchargez le whitepaper ou le tokenomics d'un projet, cherchez des tableaux spécifiques. Ils doivent détailler trois choses : le pourcentage réservé aux différentes catégories (équipe, investisseurs, trésorerie), la durée totale du vesting, et la taille du cliff.
| Type de bénéficiaire | Durée typique | Cliff (Carence) | Impact potentiel sur le prix |
|---|---|---|---|
| Équipe Fondatrice | 4 ans | 1 an | Moyen à élevé (risque de départ) |
| Investisseurs Privés (VC) | 2 à 3 ans | 6 à 12 mois | Très élevé (pression vendeuse forte) |
| Airdrops / Communauté | 1 à 2 ans | Immédiat ou court | Modéré (distribution large) |
| Tresorerie DAO | Variable | N/A | Faible (contrôlé par vote) |
Regardez bien la ligne des investisseurs privés. Ils ont souvent un vesting plus court que l'équipe. Pourquoi ? Parce qu'ils ont pris plus de risques financiers initiaux. Mais cela signifie aussi qu'ils seront prêts à vendre plus tôt. Si un gros tour de table a eu lieu il y a 18 mois avec un cliff de 12 mois et un vesting de 2 ans, préparez-vous à une augmentation significative de l'offre circulante dans les 6 prochains mois.
Les pièges classiques à éviter
L'analyse ne s'arrête pas aux chiffres bruts. Il faut chercher les anomalies et les clauses cachées. Voici ce qui doit vous alerter :
Le cliff trop court ou inexistant : Si les investisseurs ont un vesting de 12 mois sans cliff, ils peuvent commencer à vendre dès le listing. C'est le scénario catastrophe pour le prix initial. Cherchez toujours un cliff d'au moins 6 mois pour les parties prenantes internes.
La concentration excessive : Si 80 % de l'offre est détenue par seulement 5 wallets, peu importe le vesting. Ces cinq personnes contrôlent le marché. Vérifiez la distribution on-chain via des outils comme Nansen ou Arkham Intelligence pour voir qui détient réellement quoi.
Les définitions vagues des jalons : Dans un vesting basé sur les performances, "lancement réussi" est une phrase dangereuse. Qui définit le succès ? Le projet lui-même ? Si oui, ils peuvent déclarer le succès même si le produit est médiocre, juste pour débloquer leurs jetons. Les jalons doivent être objectifs et mesurables (ex: "TVL supérieur à 10 millions de dollars").
L'accélération en cas d'acquisition : Certaines clauses prévoient que si le projet est racheté, tout le vesting s'accélère. C'est bon pour les employés, mais catastrophique pour les investisseurs publics qui voient soudainement une énorme quantité de tokens arriver sur le marché, faisant chuter le prix de l'actif racheté.
Outils et méthodes pour l'analyse
Comment faire concrètement ? Ne vous fiez pas uniquement aux graphiques jolis dans les présentations. Allez à la source.
- Lisez le Tokenomics PDF : La section "Token Distribution" est obligatoire. Repérez les dates clés.
- Utilisez des trackers de vesting : Des sites comme TokenUnlocks ou CryptoRank listent les événements de déverrouillage à venir. Vous pouvez filtrer par date et par montant. C'est indispensable pour planifier vos entrées et sorties.
- Vérifiez les contrats intelligents : Pour les projets sérieux, le contrat de vesting est vérifié sur Etherscan ou Solscan. Vous pouvez voir les adresses des wallets qui reçoivent les tokens. Sont-ils liés à des portefeuilles connus de VCs ? Ou à des individus ?
- Calculez le "Free Float" : L'offre circulaire actuelle n'est pas égale à l'offre totale. Calculez le ratio entre les tokens réellement disponibles et le FDV (Full Diluted Value). Un FDV très élevé par rapport à la capitalisation boursière actuelle signale souvent un futur dilution massive.
Par exemple, si un projet a une capitalisation boursière de 10 millions de dollars mais un FDV de 100 millions, cela signifie que 90 % des tokens ne sont pas encore en circulation. Quand ils arriveront, soit la demande devra exploser, soit le prix devra baisser drastiquement pour absorber cette offre. C'est la règle d'or : méfiez-vous des projets avec une faible offre circulaire et un FDV gonflé.
Psychologie du marché et attentes
Le vesting affecte aussi la psychologie des participants. Les détenteurs de tokens savent quand les gros blocs arrivent. Souvent, le prix baisse légèrement *avant* un événement de déverrouillage majeur, car les gens anticipent la vente. Puis, si la vente est absorbée sans problème, le prix remonte. C'est ce qu'on appelle parfois le "sell the news" inversé.
Les données montrent que les employés et investisseurs préfèrent les modèles transparents. Une étude de Levels.fyi indique que les équipes ayant des composants de vesting basés sur les jalons rapportent une satisfaction 23 % plus élevée concernant l'alignement des compensations. Dans la crypto, cette transparence crée la confiance. Un projet qui cache son calendrier ou qui le modifie fréquemment (re-vesting) montre une faiblesse de gouvernance.
Enfin, gardez à l'esprit le contexte macroéconomique. En période de marché haussier, les pressions vendeuses liées au vesting sont mieux absorbées par la liquidité abondante. En marché baissier, même un petit déverrouillage peut provoquer une chute disproportionnée. Ajustez votre tolérance au risque en fonction de la phase du cycle de marché.
Qu'est-ce qu'un cliff dans le vesting crypto ?
Un cliff est une période initiale durant laquelle aucun token n'est débloqué. À la fin de cette période (généralement 6 à 12 mois), une grande partie des tokens (souvent 25%) est débloquée d'un coup, puis le vesting continue progressivement. Cela sert à garantir l'engagement à long terme des fondateurs et investisseurs.
Pourquoi le FDV est-il important pour analyser le vesting ?
Le Full Diluted Value (FDV) représente la valeur totale de tous les tokens s'ils étaient tous en circulation aujourd'hui. Comparer le FDV à la capitalisation boursière actuelle permet de comprendre combien de tokens restent à déverrouiller. Un écart trop grand suggère une future dilution importante qui pourrait peser sur le prix.
Que se passe-t-il si un projet modifie ses termes de vesting ?
Une modification fréquente des termes de vesting est un signal négatif. Cela peut indiquer des problèmes de trésorerie ou de rétention des talents. Les investisseurs interprètent souvent cela comme une tentative de prolonger la liquidité interne au détriment des détenteurs externes, ce qui peut entraîner une perte de confiance et une baisse du prix.
Où trouver les informations fiables sur le vesting ?
Consultez toujours le whitepaper officiel du projet pour la théorie, puis vérifiez les données on-chain via des explorateurs de blocs (Etherscan, Solscan) pour la réalité. Utilisez également des agrégateurs spécialisés comme TokenUnlocks ou CryptoRank qui suivent les événements de déverrouillage programmés et historiques.
Le vesting linéaire est-il toujours meilleur que le vesting par jalons ?
Pas nécessairement. Le vesting linéaire offre de la prévisibilité, ce qui est bon pour les marchés stables. Le vesting par jalons aligne mieux les incitations avec la réussite technique, mais introduit de l'incertitude sur la date exacte des déverrouillages. Le choix dépend de la maturité du projet et de la clarté des objectifs fixés.